Tokenización y RWA en Valencia: la Nueva Infraestructura de los Activos Digitales
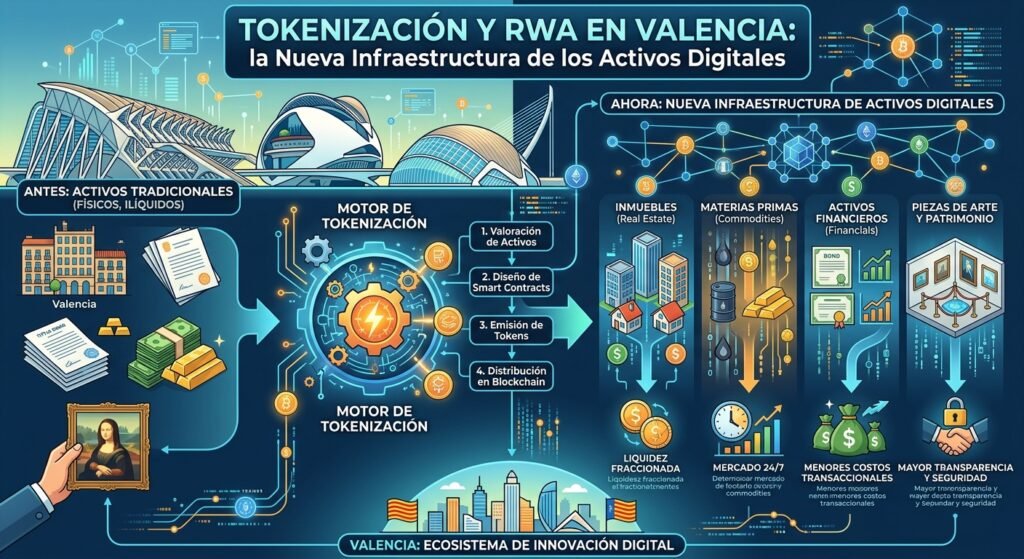
1. El siguiente capítulo de blockchain no necesariamente será otro token
Durante años, gran parte de la conversación alrededor de blockchain estuvo concentrada en criptomonedas, exchanges, DeFi y NFT.
Ese ciclo produjo innovación real, pero también generó una percepción limitada de lo que una blockchain puede hacer.
En 2026, la conversación europea está desplazándose hacia una aplicación mucho más estructural: la tokenización de activos del mundo real, conocida habitualmente como RWA, por Real-World Assets.
La idea no consiste simplemente en colocar un activo tradicional dentro de una blockchain.
La verdadera propuesta es transformar determinadas funciones del sistema financiero —registro, transferencia, liquidación, propiedad económica, distribución y automatización— utilizando infraestructura basada en registros distribuidos.
Para Valencia, el tema resulta especialmente relevante.
La ciudad está consolidando un ecosistema tecnológico alrededor de La Marina, Juan Verdeguer, Las Naves, La Harinera y Nazaret. El 46 Valencia Tech Hub fue aprobado definitivamente como primer Enclave Tecnológico Urbano de la Comunitat Valenciana en febrero de 2026 y abarca aproximadamente 600.000 metros cuadrados.
Ese tipo de concentración tecnológica puede convertirse en un entorno natural para experimentar con nuevas infraestructuras financieras.
Pero existe una pregunta más importante:
¿Qué significa realmente tokenizar un activo y qué tendría que ocurrir para que un token represente de forma jurídicamente y económicamente válida un activo del mundo real?
La respuesta es bastante más compleja que crear un contrato inteligente.
2. RWA no significa simplemente “poner un activo en blockchain”
Imaginemos un inmueble.
En el modelo tradicional existen:
- propiedad jurídica;
- registro;
- contratos;
- valoración;
- intermediarios;
- financiación;
- documentación;
- derechos económicos;
- procedimientos de transferencia.
Crear un token que diga “este token representa un inmueble” no modifica automáticamente ninguno de esos elementos.
El blockchain puede registrar una determinada representación digital.
Pero todavía hay que establecer qué relación jurídica existe entre:
el token
y
el activo subyacente.
Esta distinción es fundamental.
La tokenización técnicamente puede ser relativamente sencilla.
La tokenización jurídicamente ejecutable, económicamente sostenible y operacionalmente segura es otra cuestión.
Por eso, un proyecto RWA serio debe analizar al menos cuatro capas:
Capa 1 — Activo
¿Qué se está representando?
Puede ser:
- inmueble;
- deuda;
- bono;
- participación;
- factura;
- materia prima;
- fondo;
- infraestructura;
- derechos económicos.
Capa 2 — Vehículo jurídico
¿Quién posee el activo?
¿Una sociedad?
¿Un fondo?
¿Un SPV?
¿Un emisor?
¿Una entidad financiera?
Capa 3 — Token
¿Qué representa exactamente el token?
Puede representar:
- propiedad;
- participación económica;
- deuda;
- derecho de cobro;
- derecho sobre ingresos;
- exposición económica.
Capa 4 — Infraestructura
¿Dónde se emite?
¿Dónde se custodia?
¿Cómo se transfiere?
¿Cómo se identifica al inversor?
¿Cómo se ejecutan las restricciones regulatorias?
La blockchain es solamente una parte del sistema.
3. Europa está construyendo una arquitectura regulatoria alrededor de la tokenización
La Unión Europea ha reconocido progresivamente que la tecnología DLT puede utilizarse para modernizar los mercados financieros.
La Comisión Europea señala que blockchain y DLT pueden reducir fricciones de pago y liquidación, mejorar la gestión de liquidez, facilitar la programabilidad y simplificar la conciliación.
Esta es una diferencia importante frente al discurso inicial de blockchain.
El argumento ya no es únicamente:
“descentralizar las finanzas.”
Ahora también es:
“hacer más eficiente la infraestructura financiera existente.”
La Unión Europea dispone además del DLT Pilot Regime, diseñado para permitir determinados experimentos con instrumentos financieros tokenizados, incluyendo acciones, bonos y determinadas participaciones de organismos de inversión colectiva dentro de un marco regulado.
El objetivo es encontrar un punto intermedio entre innovación y protección del mercado.
Esto también ayuda a entender por qué no todo RWA entra automáticamente dentro de MiCA.
4. MiCA no es la ley universal de los RWA
Uno de los errores más frecuentes en contenido Web3 consiste en utilizar “MiCA” como una explicación para cualquier activo tokenizado.
No es correcto.
MiCA regula determinados criptoactivos y servicios relacionados con criptoactivos.
Pero la propia Comisión Europea explica que determinados activos financieros tokenizados, como valores negociables representados mediante DLT, continúan sujetos a la legislación financiera existente.
Esto significa que la clasificación jurídica del activo es crítica.
Un proyecto que tokeniza un activo financiero no puede asumir:
“Es blockchain, por lo tanto es crypto, por lo tanto es MiCA.”
La pregunta correcta es:
¿Qué derecho económico representa el token?
A partir de ahí se determina qué marco jurídico puede resultar aplicable.
Esta cuestión tendrá una importancia creciente para startups valencianas que quieran desarrollar productos de tokenización.
La ventaja competitiva no estará únicamente en tener buenos desarrolladores Solidity.
También estará en saber trabajar conjuntamente con:
- abogados;
- compliance;
- especialistas financieros;
- custodios;
- proveedores de identidad;
- auditores;
- expertos fiscales;
- ingenieros blockchain.
5. El verdadero valor del RWA está en el ciclo de vida completo
Tokenizar un activo solamente tiene sentido si mejora alguna parte del ciclo de vida.
Consideremos una inversión tradicional.
El proceso puede incluir:
Emisor → intermediario → inversor → registro → liquidación → custodia → reporting
En un modelo tokenizado, algunos procesos pueden automatizarse:
Emisor → infraestructura DLT → inversor identificado → smart contract → liquidación
Pero la simplificación no es automática.
Hay que resolver:
- identidad;
- KYC;
- AML;
- elegibilidad;
- jurisdicción;
- custodia;
- reporting;
- recuperación;
- transferencia;
- privacidad;
- resolución de disputas.
Por eso, el verdadero valor de RWA no está en el token.
Está en la infraestructura programable alrededor del token.
6. ¿Por qué Valencia puede convertirse en un laboratorio interesante para RWA?
Valencia tiene una combinación particularmente interesante.
Por un lado, existe infraestructura tecnológica.
Por otro, existe actividad económica real.
El 46 Valencia Tech Hub integra empresas, startups, universidades, institutos tecnológicos y hubs como The Terminal Hub, Las Naves, La Harinera, BioHub VLC e Innsomnia.
Esto crea un entorno donde pueden cruzarse diferentes disciplinas.
Y RWA necesita precisamente esa combinación.
Un desarrollador blockchain puede construir el smart contract.
Pero una empresa financiera puede estructurar el producto.
Un abogado puede diseñar el vehículo jurídico.
Un proveedor KYC puede verificar inversores.
Una institución puede aportar el activo.
Un auditor puede revisar los controles.
Y una plataforma puede distribuir el producto.
La tokenización es, por naturaleza, interdisciplinaria.
7. Cinco casos de uso RWA que podrían tener sentido en un ecosistema como Valencia
7.1 Inmobiliario
Es probablemente el caso de uso más intuitivo.
En lugar de requerir que un inversor compre directamente un inmueble completo, una estructura jurídica podría permitir exposición fraccionada a determinados derechos económicos asociados a un activo inmobiliario.
Esto puede reducir determinadas barreras de entrada.
Pero la tokenización no elimina:
- riesgo inmobiliario;
- riesgo de mercado;
- riesgo del emisor;
- costes;
- fiscalidad;
- riesgo jurídico.
El token no convierte automáticamente una inversión ilíquida en una inversión líquida.
La liquidez depende de que exista un mercado secundario real.
7.2 Deuda privada
La deuda es otro candidato interesante.
Una empresa podría estructurar determinados derechos de crédito mediante una infraestructura tokenizada.
El blockchain podría facilitar:
- emisión;
- registro;
- seguimiento;
- distribución;
- reporting;
- automatización de determinados pagos.
Pero el riesgo de crédito continúa existiendo.
Si el deudor no paga, un smart contract no crea solvencia.
Esta es una de las reglas fundamentales del RWA:
la blockchain puede automatizar derechos; no puede garantizar que el activo subyacente tenga valor.
7.3 Factoring y cuentas por cobrar
Las empresas generan continuamente facturas pendientes de cobro.
En teoría, la tokenización puede ayudar a representar derechos económicos relacionados con esas facturas y facilitar procesos de financiación.
Aquí el beneficio potencial puede encontrarse en:
- trazabilidad;
- automatización;
- conciliación;
- transparencia;
- reducción de procesos manuales.
Pero nuevamente aparece el problema de la fuente de verdad.
¿Quién certifica que la factura existe?
¿Quién confirma que no ha sido financiada dos veces?
¿Quién verifica que el deudor es real?
Blockchain puede proteger el registro de la información introducida.
No puede garantizar que la información original sea verdadera.
8. El problema del “oracle”: blockchain no puede ver el mundo real
Este es uno de los aspectos más importantes técnicamente.
Una blockchain es excelente verificando el estado de la información que existe dentro de su propia red.
Pero un inmueble está fuera de la blockchain.
También están fuera:
- una factura;
- una mercancía;
- una máquina;
- una empresa;
- un contrato físico;
- un seguro.
Por eso se necesitan oracles y mecanismos de verificación.
Supongamos que un token representa una tonelada de determinada materia prima.
El smart contract puede registrar:
1.000 tokens emitidos.
Pero no puede saber por sí mismo si existen realmente 1.000 toneladas almacenadas.
Necesita una fuente externa.
Esto introduce un nuevo punto crítico:
el oracle risk.
Si el dato externo es incorrecto, el smart contract puede ejecutar perfectamente una operación basada en información falsa.
La blockchain puede ser matemáticamente segura y, al mismo tiempo, representar datos económicos incorrectos.
Por eso RWA exige una arquitectura de confianza híbrida.
9. El modelo híbrido: blockchain + entidades verificadoras
La tokenización de activos reales probablemente no eliminará completamente a los intermediarios.
En muchos casos, cambiará su función.
Un intermediario tradicional puede convertirse en:
- verificador;
- custodio;
- proveedor de datos;
- administrador;
- agente de cálculo;
- operador de compliance.
El objetivo no necesariamente es eliminar todas las instituciones.
Puede ser convertir procesos manuales en procesos verificables y programables.
Esta es una visión mucho más realista de la tokenización.
10. El gran reto: identidad digital
Un mercado financiero abierto necesita saber quién puede participar.
Pero una blockchain pública está diseñada para trabajar con direcciones.
Una dirección no equivale automáticamente a una identidad jurídica.
Por ejemplo:
0xA7…91B
no nos dice si detrás existe:
- una persona;
- una empresa;
- un fondo;
- una institución;
- una entidad sancionada.
Para RWA regulado, la identidad se vuelve crítica.
Un sistema puede necesitar comprobar:
- identidad;
- residencia;
- jurisdicción;
- acreditación;
- límites de inversión;
- condición de inversor;
- cumplimiento AML.
Esto plantea una arquitectura interesante:
Identidad off-chain
↓
credencial verificable
↓
wallet
↓
smart contract
↓
activo tokenizado
El reto está en conseguir compliance sin convertir cada operación blockchain en un proceso administrativo lento.
11. Privacy: el problema que aparece cuando todo queda registrado
La transparencia de blockchain es una ventaja.
También puede convertirse en un problema.
Imaginemos un mercado inmobiliario completamente transparente.
Si cualquier persona puede observar:
- quién compró;
- cuánto compró;
- cuándo compró;
- cuánto vendió;
puede existir una exposición económica que muchos inversores institucionales no aceptarían.
Por eso, los sistemas RWA necesitan equilibrar:
transparencia
con
confidencialidad.
Las tecnologías de privacidad, zero-knowledge proofs y sistemas de identidad verificable pueden desempeñar un papel importante.
La cuestión no es ocultar la existencia del mercado.
Es demostrar determinadas propiedades sin revelar necesariamente toda la información subyacente.
12. Smart contracts: automatización sí, automatización ciega no
El smart contract es una de las piezas más atractivas del RWA.
Puede automatizar:
- distribución de ingresos;
- cálculo de intereses;
- vencimientos;
- restricciones de transferencia;
- distribución proporcional;
- determinadas operaciones corporativas.
Pero cuanto más valor económico controla un contrato, mayor es el impacto de un error.
Por eso una arquitectura profesional debe considerar:
Auditoría
Revisión independiente del código.
Testing
Pruebas unitarias, integración y escenarios adversos.
Formal verification
Cuando sea apropiado, demostrar propiedades críticas del contrato matemáticamente.
Upgrade governance
Determinar quién puede modificar el sistema.
Emergency procedures
Definir qué ocurre ante un incidente.
Access control
Limitar las funciones administrativas.
La descentralización no elimina la necesidad de gobernanza.
En determinados RWA, incluso puede hacerla más importante.
13. ¿Qué necesita una startup valenciana para construir un producto RWA?
No necesita comenzar creando un token.
Debería comenzar definiendo el activo.
Fase 1 — Definir el problema
¿Qué ineficiencia existe?
¿Liquidación?
¿Acceso?
¿Costes?
¿Distribución?
¿Reporting?
¿Transferencia?
Fase 2 — Identificar el activo
¿Qué se tokeniza exactamente?
Fase 3 — Determinar el derecho económico
¿Qué obtiene el holder?
Fase 4 — Diseñar la estructura jurídica
¿Quién posee el activo?
¿Quién emite?
¿Quién administra?
Fase 5 — Diseñar compliance
KYC, AML, restricciones geográficas y elegibilidad.
Fase 6 — Seleccionar blockchain
La cadena debe evaluarse según:
- costes;
- seguridad;
- liquidez;
- tooling;
- interoperabilidad;
- escalabilidad;
- privacidad;
- soporte institucional.
Fase 7 — Construir el smart contract
Solo después de definir correctamente las capas anteriores.
Fase 8 — Auditoría
El código no debería llegar a producción sin una revisión adecuada.
14. RWA y pagos: el siguiente punto de convergencia
La tokenización de activos no puede analizarse independientemente del dinero tokenizado.
Si un bono está tokenizado pero el proceso de liquidación sigue utilizando sistemas tradicionales completamente separados, parte de la eficiencia potencial desaparece.
Por eso existe una tendencia hacia:
activo tokenizado + dinero tokenizado + liquidación DLT.
La Comisión Europea señala precisamente que la expansión de activos financieros tokenizados puede aumentar la demanda de activos de liquidación tokenizados.
Esto abre una cuestión estratégica para Europa:
¿Qué papel tendrá el euro en los mercados tokenizados?
El desarrollo de stablecoins denominadas en dólares ha sido muy relevante en los mercados crypto.
Pero un ecosistema europeo de RWA necesitará resolver la liquidación en euros si quiere construir mercados digitales denominados en EUR a escala significativa.
15. El papel de las stablecoins dentro del ecosistema RWA
Una stablecoin puede funcionar como instrumento de liquidación.
Por ejemplo:
Inversor → stablecoin → token RWA
o:
Token RWA → rendimiento → stablecoin
Pero una stablecoin también introduce riesgos regulatorios, de reservas y de contraparte.
En Europa, MiCA establece requisitos específicos para determinadas categorías de tokens referenciados a activos y e-money tokens.
Por ello, la selección del instrumento de liquidación debe formar parte del diseño del producto.
No debería añadirse al final.
16. Qué diferencia a un proyecto RWA real de un proyecto puramente especulativo
Una señal importante es si el proyecto puede responder claramente a cinco preguntas:
1. ¿Qué activo existe?
Debe poder identificarse.
2. ¿Quién lo controla?
Debe existir una estructura jurídica clara.
3. ¿Qué derecho representa el token?
Debe estar definido.
4. ¿Cómo se verifica el activo?
Debe existir un mecanismo de prueba.
5. ¿Qué ocurre si algo falla?
Debe existir un procedimiento de contingencia.
Si un proyecto solo puede responder:
“El token estará en blockchain.”
todavía no ha explicado su modelo de negocio.
17. RWA no significa liquidez instantánea
Esta es otra narrativa que merece corrección.
La tokenización puede facilitar la transferencia de determinados derechos.
Pero no crea compradores automáticamente.
Un mercado líquido necesita:
- oferta;
- demanda;
- market makers;
- infraestructura;
- regulación;
- confianza;
- información;
- mecanismos de liquidación.
Por eso la frase:
“tokenizado = líquido”
es incorrecta.
La tokenización puede hacer que un activo sea más fácilmente transferible.
No garantiza que alguien quiera comprarlo.
18. Oportunidades para desarrolladores Web3 en Valencia
Para un desarrollador ubicado en Valencia, RWA abre un conjunto diferente de oportunidades respecto al trading crypto tradicional.
Algunas áreas potenciales incluyen:
Smart contracts
Diseño de contratos para emisión y distribución.
Identity infrastructure
KYC, credentials y permissioning.
Oracle infrastructure
Verificación de datos externos.
Tokenization platforms
Herramientas de emisión y administración.
Compliance automation
Reglas programables para transferencias.
Wallet infrastructure
Custodia y gestión de activos tokenizados.
Analytics
Seguimiento de mercados RWA.
Interoperability
Movimiento de activos entre diferentes redes.
Security
Auditoría, monitoring y respuesta a incidentes.
Esto encaja especialmente bien con un ecosistema tecnológico que busca conectar startups, talento, instituciones y capital.
19. Oportunidades B2B: donde probablemente está el verdadero mercado
El consumidor final puede comprar tokens.
Pero las mayores oportunidades empresariales pueden encontrarse en las herramientas que permiten a otras compañías tokenizar.
Por ejemplo:
Infrastructure-as-a-Service
para emisión de activos.
Compliance-as-a-Service
para verificación de participantes.
Custody-as-a-Service
para gestión de activos digitales.
Oracle-as-a-Service
para conectar datos externos.
Tokenization-as-a-Service
para empresas que no quieren desarrollar blockchain internamente.
En otras palabras:
El negocio puede no ser vender el token.
Puede ser construir el sistema que permite a otras empresas emitirlo.
20. Valencia podría competir no por crear “otra blockchain”, sino por construir aplicaciones sobre ella
No todas las ciudades tecnológicas necesitan crear una blockchain propia.
De hecho, esa probablemente no sea la estrategia más eficiente.
Una ciudad puede generar más valor construyendo empresas sobre infraestructura existente.
Valencia ya cuenta con un ecosistema de innovación que conecta emprendimiento, tecnología, universidad y actividad empresarial.
La oportunidad para Web3 podría consistir en conectar esa infraestructura con sectores tradicionales:
- real estate;
- logística;
- comercio internacional;
- energía;
- turismo;
- industria;
- financiación;
- seguros.
El RWA es interesante precisamente porque obliga a blockchain a salir del ecosistema crypto y enfrentarse con problemas económicos reales.
21. El nuevo perfil del profesional Web3
El desarrollador blockchain del futuro probablemente necesitará algo más que Solidity.
Necesitará comprender:
- estructuras financieras;
- regulación;
- identidad;
- seguridad;
- privacidad;
- token economics;
- compliance;
- interoperabilidad;
- arquitectura cloud;
- smart contracts.
Del mismo modo, un abogado financiero que trabaje con activos tokenizados necesitará comprender qué puede y qué no puede hacer una blockchain.
Y un product manager tendrá que conectar ambas disciplinas.
RWA está creando una categoría híbrida de profesionales.
No son simplemente:
crypto professionals.
Son especialistas en infraestructura financiera digital.
22. FAQ: Tokenización y RWA en España
¿Qué significa RWA?
RWA significa Real-World Assets. Hace referencia a la representación o estructuración digital mediante blockchain de activos o derechos económicos vinculados al mundo real.
¿Un inmueble puede tokenizarse?
Puede estructurarse una representación tokenizada de determinados derechos relacionados con un inmueble, pero la estructura jurídica, fiscal y regulatoria determina qué representa realmente el token.
¿Todos los RWA están regulados por MiCA?
No. La clasificación depende de la naturaleza del activo y del derecho que representa. Determinados instrumentos financieros tokenizados permanecen dentro de marcos regulatorios financieros específicos.
¿La tokenización elimina intermediarios?
No necesariamente. Puede cambiar sus funciones y automatizar determinados procesos, pero siguen siendo necesarios en muchos modelos para custodia, identidad, valoración, compliance, administración y verificación.
¿Blockchain garantiza que un RWA existe?
No. La blockchain registra información de forma verificable dentro de la red, pero los datos sobre activos externos requieren mecanismos de verificación y oracles.
¿Tokenizar un activo lo hace líquido?
No automáticamente. La liquidez requiere compradores, vendedores, infraestructura de mercado y un marco operativo adecuado.
¿Cuál es el mayor riesgo técnico?
Depende del sistema. Puede incluir vulnerabilidades de smart contracts, errores de oracles, compromisos de claves, fallos de bridges, controles administrativos deficientes o problemas de identidad.
¿Por qué Valencia puede ser interesante para RWA?
Por la combinación de infraestructura tecnológica, emprendimiento, instituciones, universidades y nuevos espacios de innovación agrupados alrededor de iniciativas como el 46 Valencia Tech Hub.
¿Es RWA simplemente otra narrativa crypto?
No necesariamente. La tokenización ya está siendo analizada por instituciones europeas como una posible evolución de la infraestructura de mercados financieros.
23. Conclusión: el verdadero producto no es el token
La tokenización de activos reales está pasando de ser una narrativa puramente experimental a convertirse en un campo donde convergen blockchain, mercados financieros, regulación e infraestructura tecnológica.
Europa está construyendo reglas para permitir determinados experimentos.
MiCA establece un marco para determinadas categorías de criptoactivos y servicios.
El DLT Pilot Regime proporciona un entorno específico para explorar determinados instrumentos financieros tokenizados.
Y los mercados continúan buscando formas de reducir costes, acelerar liquidaciones y mejorar la trazabilidad.
En este contexto, Valencia tiene una posición interesante.
La creación del 46 Valencia Tech Hub refuerza la concentración local de talento, startups, instituciones y espacios de innovación.
Pero la oportunidad no consiste en repetir el discurso de que:
“blockchain cambiará todo.”
La oportunidad real consiste en identificar qué procesos financieros son demasiado lentos, caros, fragmentados o difíciles de verificar y preguntarse:
¿Puede una infraestructura programable hacerlo mejor?
Ese es el verdadero punto de partida del RWA.
No comenzar con un token.
Comenzar con un activo.
No comenzar con una blockchain.
Comenzar con un problema.
No comenzar con una promesa de rentabilidad.
Comenzar con derechos claramente definidos.
Y no comenzar con marketing.
Comenzar con una arquitectura capaz de conectar activo real, identidad, regulación, datos, smart contracts y liquidación.
Para la próxima generación de empresas Web3 en Valencia, esa puede ser una oportunidad mucho más importante que crear otro proyecto especulativo.
Porque cuando blockchain deja de representar únicamente dinero digital y empieza a representar derechos económicos del mundo real, deja de ser solamente una industria crypto.
Empieza a convertirse en infraestructura financiera.